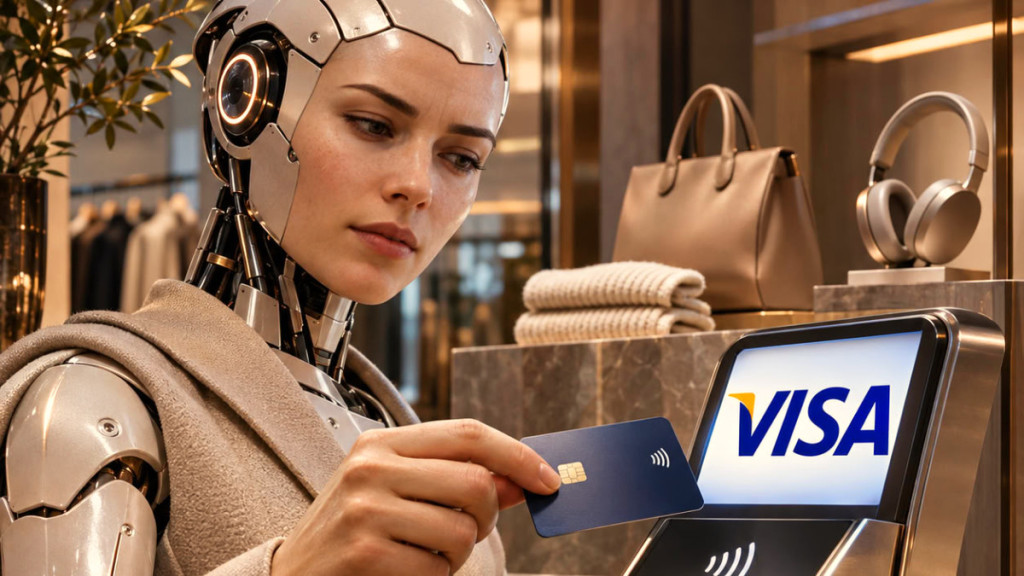
Revolut et Visa revendiquent le premier paiement déclenché par une intelligence artificielle en France. Annoncé le 7 septembre, cet achat portait sur un antivirus vendu moins de 50 euros.
Un achat réduit à un prix et une note
La consigne testée était simple : trouver un antivirus à moins de 50 euros et acheter le meilleur, chez Cleverbridge, une plateforme de vente de logiciels. Aucun critère de taille, de couleur ou de retour n’entrait en jeu. Pour l’auteur de l’analyse source, ce type de produit se résume à un prix et à une note, ce qui en fait un choix particulièrement adapté à une machine.
Les acteurs à l’origine de la démonstration ne sont pas des commerçants. Il s’agit d’une néobanque, Revolut, récemment dotée d’une licence bancaire française, qui venait de lancer son assistant conversationnel, et d’un réseau de cartes, Visa. Sa dirigeante pour la France résume l’enjeu ainsi : « la confiance sera la véritable monnaie d’échange ».
Un service qui reste à l’essai
La transaction s’appuie sur les mécanismes existants, comme l’authentification forte et la surveillance de la fraude. Ce qui change se situe ailleurs, dans le lieu où le client formule sa demande et fixe les limites de ce qu’il accepte, ce que l’on appelle le mandat. Pour l’instant, ce mandat reste une hypothèse : aucun service n’est ouvert aux clients de Revolut.
Santander, qui revendiquait en mars la première opération européenne avec Mastercard, en est toujours au stade des tests. Le contexte de confiance reste fragile. Près d’un Français sur deux utilise l’IA générative, mais 52 % s’en disent méfiants, selon le Baromètre du numérique.
Des catalogues mis en concurrence
Le raisonnement de l’article est le suivant : une fiche produit complète, un stock exact et un prix à jour permettent d’apparaître dans le résultat de l’agent, mais aussi d’être comparé attribut par attribut avec les autres offres. Lorsque les produits sont comparables, c’est le prix qui tranche le plus souvent, car c’est le critère que la machine départage sans ambiguïté.
Le classement peut toutefois être influencé. Des chercheurs ayant audité AP2, le protocole de paiement agentique soutenu par Visa et Mastercard, indiquent qu’un contenu piégé peut modifier l’ordre des résultats.
La manière de formuler la demande compte également. Un client qui demande à son agent de « racheter mon sérum » n’a délégué que la corvée, alors que celui qui lui demande de « trouver le meilleur sérum » lui confie aussi le choix. Lorsque le client ne nomme aucune marque, ce sont les critères définis par le détenteur du mandat qui s’appliquent par défaut.
Le magasin physique n’échappe pas à cette évolution. Selon l’analyse, il repose sur un coût fixe financé par un trafic variable, et les achats de routine qui partiront vers les agents sont précisément ceux qui généraient les visites.
Product offers are temporarily unavailable.